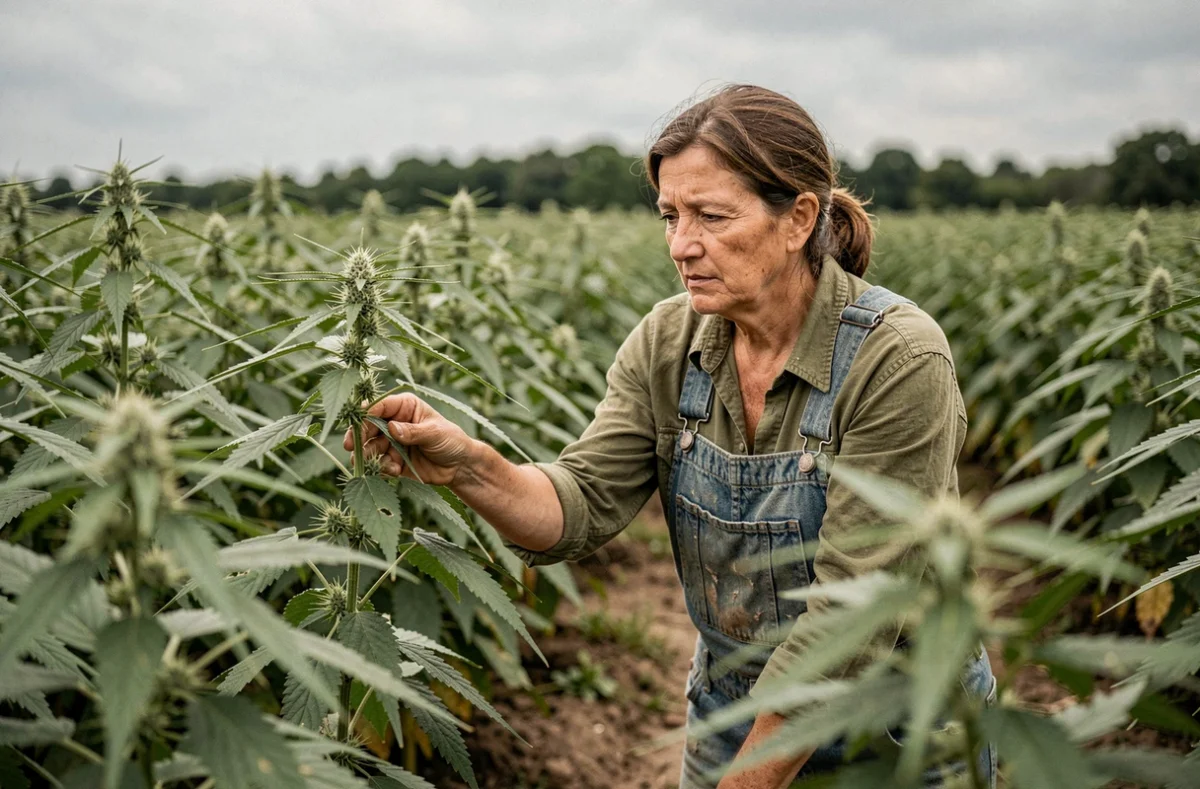
Le chanvre se cultive facilement, pousse vite et offre des débouchés dans le textile, la construction, l’alimentation ou la cosmétique. Pourtant, sa part de marché reste marginale face au coton, au béton classique ou aux fibres synthétiques. Comprendre cet écart suppose de regarder moins la plante elle-même que ce qui se passe entre la récolte et le produit fini.
Chanvre, coton et fibres synthétiques : où se situent les écarts
Le chanvre présente des atouts agronomiques documentés : faible besoin en eau, pas de pesticides, cycle de culture court. Sur le papier, la comparaison avec d’autres fibres lui est favorable. En pratique, la filière ne parvient pas à convertir ces avantages en compétitivité industrielle.
A lire également : Quel animal n’a pas de sexe ?
| Critère | Chanvre | Coton | Polyester |
|---|---|---|---|
| Besoin en eau (culture) | Faible | Élevé | Non applicable |
| Pesticides | Aucun ou très peu | Importants | Non applicable |
| Infrastructure de transformation | Rare, fragmentée | Mondiale, mature | Mondiale, mature |
| Coût de la fibre prête à tisser | Élevé | Modéré | Bas |
| Disponibilité de filatures | Très limitée en Europe | Large | Large |
L’écart ne se situe pas au champ. Il se creuse dès l’étape du défibrage, puis s’amplifie à chaque maillon suivant : rouissage, filature, tissage. Le coton et le polyester bénéficient de décennies d’investissements industriels que le chanvre n’a jamais reçus.
A lire également : Les activités de plein air gagnent du terrain en ville
Transformation industrielle du chanvre : le vrai goulet d’étranglement
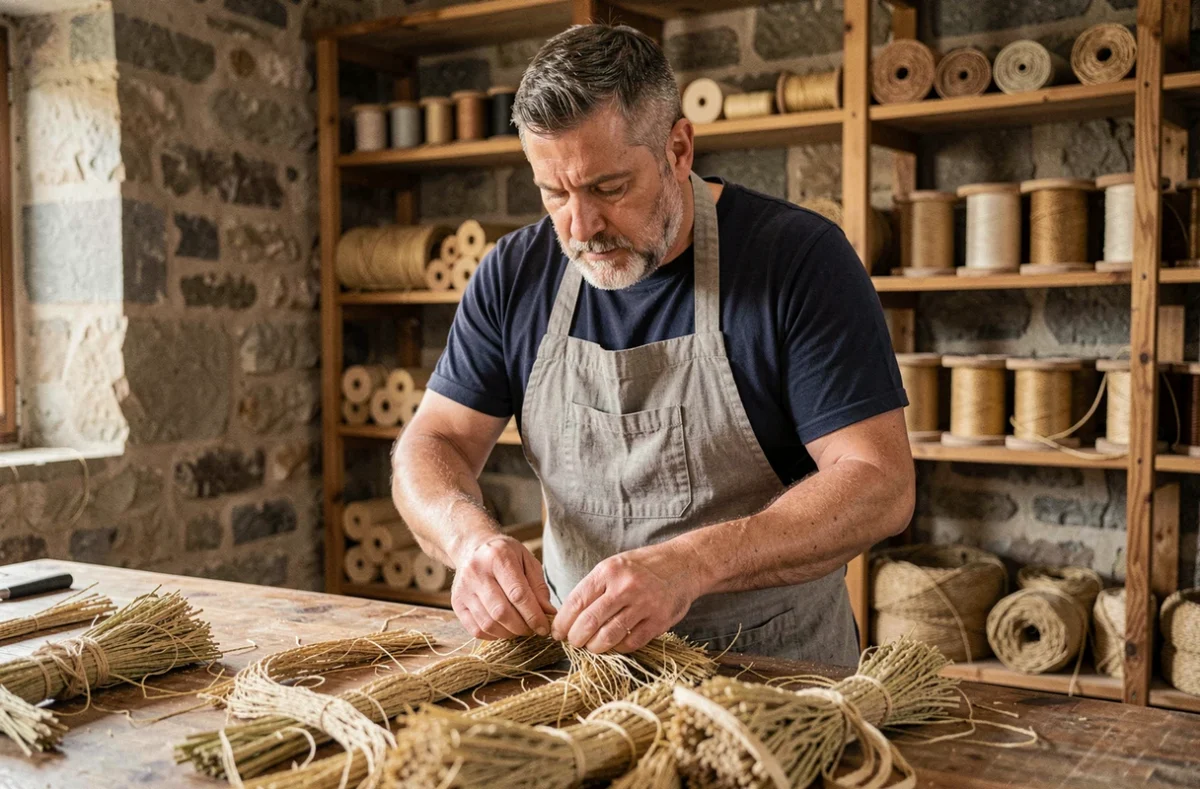
Cultiver du chanvre ne pose pas de difficulté technique majeure. Le transformer à grande échelle, en revanche, exige des équipements spécialisés qui n’existent quasiment pas en France ni en Europe. La filière manque de capacités locales de défibrage et de filature, ce qui bloque l’accès aux marchés les plus rémunérateurs.
Faute d’outils industriels adaptés, une part significative de la production française est orientée vers des débouchés à faible valeur ajoutée :
- La litière animale, qui absorbe une partie importante de la chènevotte (le cœur ligneux de la tige)
- Le paillage horticole, débouché simple qui ne nécessite aucune transformation fine
- Certains matériaux de construction comme le béton de chanvre, dont le marché reste de niche
Le textile de chanvre illustre parfaitement ce blocage. Entre la tige récoltée et un vêtement fini, il faut assurer le rouissage, la séparation des fibres, la filature, le tissage et la confection. Chaque étape nécessite des investissements coordonnés et des volumes réguliers pour atteindre la rentabilité. Or ces volumes n’existent pas encore, ce qui dissuade les investisseurs, ce qui maintient les volumes bas.
Un cercle vicieux bien identifié
Sans capacité de transformation, pas de produit fini compétitif. Sans produit fini compétitif, pas de demande suffisante pour justifier l’investissement. La filière chanvre en France cherche à briser ce cercle en sécurisant d’abord des unités de première transformation, plutôt qu’en augmentant les surfaces cultivées.
Réglementation du chanvre en France : une mosaïque de régimes
Le cadre légal français a évolué. Depuis l’arrêté du 30 décembre 2021, les variétés cultivées doivent être inscrites au catalogue autorisé et respecter un seuil de THC fixé à 0,3 %. La culture elle-même n’est donc plus le problème.
Le frein réglementaire se situe en aval, dans la commercialisation des produits finis. Chaque débouché relève d’un régime juridique distinct : textile, construction, cosmétique, alimentation, stupéfiants. Cette fragmentation crée de l’incertitude pour les entreprises qui voudraient investir sur plusieurs segments à la fois.
Le cas du CBD alimentaire
Les produits alimentaires contenant du CBD restent soumis au règlement européen Novel Food. Sans autorisation spécifique, leur commercialisation reste bloquée dans l’Union européenne. Ce verrou prive la filière d’un débouché à forte marge, alors que la demande existe.
En parallèle, la confusion persistante entre chanvre industriel et cannabis récréatif complique la communication publique. Le chanvre contient moins de 0,3 % de THC, ce qui le distingue nettement du cannabis consommé à des fins psychoactives. Cette distinction reste mal comprise, y compris dans certains cercles administratifs.
Chanvre et construction : un marché de niche qui peine à s’industrialiser
Le béton de chanvre, mélange de chènevotte et de chaux, offre des propriétés intéressantes : isolation thermique, régulation hygrométrique, bilan carbone favorable. Plusieurs projets pilotes existent en France. Le matériau reste pourtant cantonné à l’éco-construction et à la rénovation patrimoniale.
La raison est la même que pour le textile. Les filières classiques du bâtiment (béton, laine de verre, polystyrène) disposent d’une chaîne logistique optimisée, de normes consolidées et de prix stabilisés. Le chanvre construction manque encore de référentiels normalisés à grande échelle, ce qui freine son adoption par les maîtres d’ouvrage et les assureurs.
Ce qui pourrait faire basculer la filière chanvre
Plusieurs leviers existent, mais aucun ne suffit isolément :
- L’installation d’unités de première transformation (défibrage, dépoussiérage) en France, pour capter la valeur ajoutée localement
- La clarification du statut Novel Food pour le CBD alimentaire, qui ouvrirait un marché européen à forte demande
- L’harmonisation des normes de construction intégrant le béton de chanvre dans les DTU (documents techniques unifiés)
- Un signal prix sur le carbone, qui rendrait les matériaux biosourcés plus compétitifs face aux alternatives fossiles
La filière française du chanvre ne souffre ni d’un manque de terre, ni d’un manque d’intérêt. Elle bute sur l’absence d’un tissu industriel de transformation capable de rivaliser avec des chaînes de valeur mondiales construites sur un siècle. Le chanvre restera marginal tant que l’investissement se concentrera sur la culture plutôt que sur la transformation.