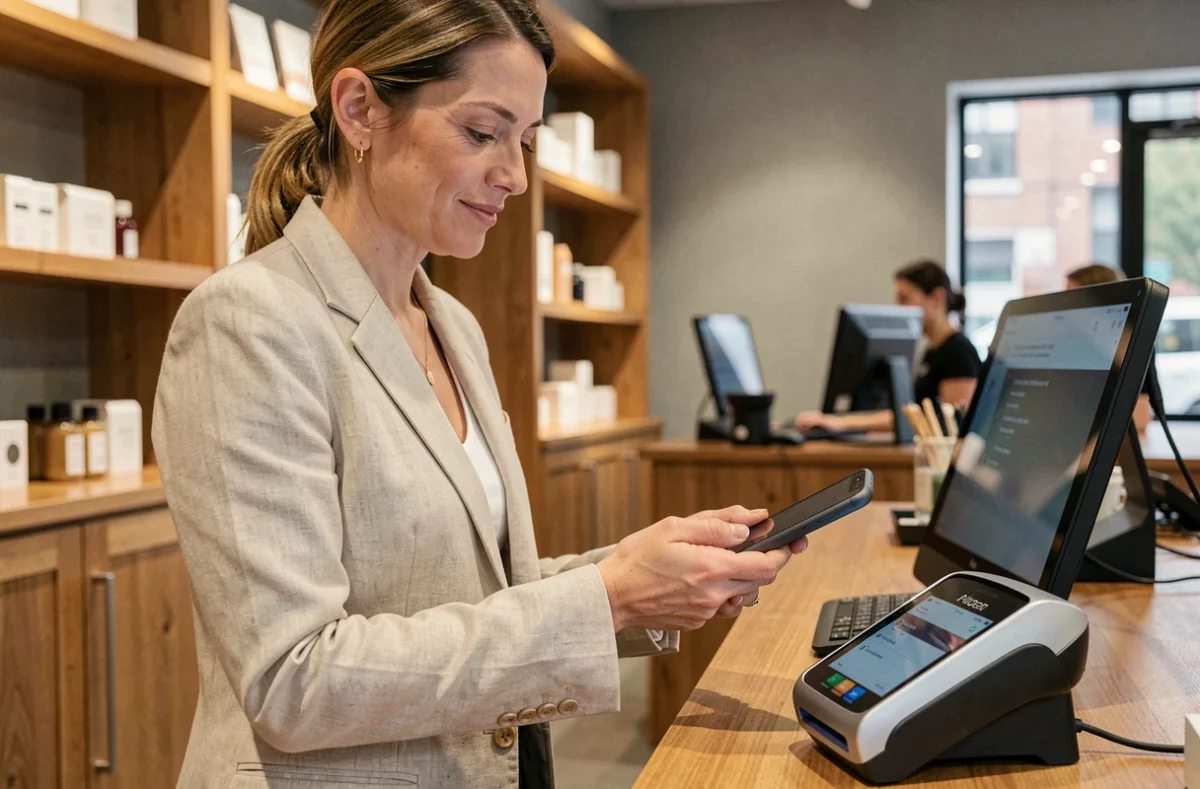
Vous approchez votre carte du terminal, un bip retentit, c’est réglé. Ce geste prend quelques secondes et remplace de plus en plus souvent l’insertion de la carte ou le paiement en espèces. Le paiement sans contact dans les commerces ne cesse de gagner du terrain, porté par de nouvelles habitudes et par la montée en puissance du téléphone comme support de transaction.
Quand le téléphone remplace la carte bancaire au terminal
La carte bancaire équipée de la puce NFC reste le support dominant pour payer sans contact. Vous la reconnaissez au pictogramme en forme d’ondes imprimé sur sa face avant. Approchez-la du terminal de paiement électronique (TPE) à quelques centimètres, et la transaction s’effectue sans composer de code pour les montants courants.
A découvrir également : Comment l'urssaf vérifie le chiffre d'affaires ?
Le changement récent vient du mobile. Les paiements par téléphone ont progressé de 38 % en 2025 et représentent désormais près d’un paiement de proximité sur cinq, selon la Banque de France. Concrètement, votre smartphone embarque une version dématérialisée de votre carte, stockée dans un portefeuille numérique (Apple Pay, Google Pay, Samsung Pay ou les solutions bancaires).
La différence avec la carte physique tient à l’authentification. Sur téléphone, chaque transaction exige un déverrouillage biométrique (empreinte, reconnaissance faciale) ou un code. Le mobile ajoute donc une couche de vérification absente de la carte, ce qui modifie le profil de sécurité du sans contact.
A découvrir également : Le microcrédit devient une option pour les entrepreneurs locaux
Plafond du paiement sans contact : ce qui a changé depuis 2024
Vous avez peut-être remarqué que la caissière ne vous demande plus systématiquement votre code pour des achats au-delà de 30 euros. Depuis juin 2024, le plafond par opération en sans contact n’est plus limité à 50 euros de manière stricte. Au-delà de ce seuil, la saisie du code confidentiel reste requise, mais le périmètre d’utilisation fluide s’est élargi.
À côté de ce plafond unitaire, chaque banque applique un plafond cumulé. Il correspond soit à un nombre maximal de transactions consécutives sans code, soit à un montant total sur une période glissante. Une fois ce cumul atteint, le terminal vous réclame votre code, même pour un petit achat. Ce mécanisme limite le risque en cas de perte ou de vol de la carte.
Les seuils varient d’une banque à l’autre
Certaines banques fixent le cumul à quelques centaines d’euros, d’autres à une dizaine de transactions. Vérifiez les conditions dans votre espace client en ligne ou en agence. Cette disparité explique pourquoi deux porteurs de cartes différentes ne sont pas traités de la même façon au même terminal.
Recul des espèces et progression du sans contact : un lien direct
La progression du sans contact ne s’explique pas uniquement par la commodité du geste. Elle s’inscrit dans un mouvement plus large : le recul mesurable des paiements en espèces. Les retraits aux distributeurs diminuent d’année en année, et certains commerces réduisent leur gestion de caisse liquide.
Pourquoi ce lien importe-t-il pour les commerçants ? Moins de monnaie en caisse, c’est moins de temps passé à compter, à préparer les fonds de caisse le matin et à effectuer des dépôts en banque. Le coût de gestion du cash (transport de fonds, assurance, erreurs de caisse) pèse sur les petits commerces de façon souvent sous-estimée.
La baisse des retraits d’espèces a aussi une dimension territoriale. Dans les zones où les distributeurs automatiques se raréfient, les clients se tournent mécaniquement vers la carte ou le mobile. Le sans contact ne progresse donc pas seulement par préférence, mais aussi parce que l’accès au cash devient moins simple dans certains territoires.
Fraude au sans contact : le vrai risque est ailleurs
La crainte d’un piratage NFC à distance, par exemple dans les transports en commun, revient souvent. En pratique, ce scénario reste marginal. La portée du signal NFC est de quelques centimètres, et les transactions nécessitent un terminal certifié et relié à un réseau bancaire.
Le risque réel se situe du côté de la fraude par manipulation. En 2025, la fraude aux paiements scripturaux a atteint 1,241 milliard d’euros selon l’Observatoire de la sécurité des moyens de paiement, publié le 9 septembre 2026. Dans le même temps, la fraude par carte physique ou dématérialisée a diminué de 8 %.
Autrement dit, la technologie sans contact elle-même n’est pas le maillon faible. Ce sont les escroqueries qui poussent l’utilisateur à valider une opération (phishing, faux conseiller bancaire, SMS frauduleux) qui concentrent la hausse. Voici les réflexes à garder :
- Ne jamais communiquer son code confidentiel ni valider une opération sur demande téléphonique, même si l’interlocuteur se présente comme votre banque
- Activer les notifications en temps réel sur chaque transaction pour repérer immédiatement un débit suspect
- En cas de vol de carte, faire opposition sans délai : la responsabilité du porteur est limitée à 50 euros pour les opérations non autorisées avant opposition
Paiement sans contact en commerce : ce que le commerçant doit prévoir
Accepter le sans contact ne demande pas d’investissement lourd. La plupart des terminaux de paiement récents intègrent la technologie NFC. Le commerçant doit simplement vérifier que son contrat monétique couvre les transactions sans contact, carte et mobile.
L’intérêt opérationnel est mesurable :
- Le temps d’encaissement diminue nettement par rapport aux espèces ou à l’insertion de carte avec saisie de code
- La file d’attente raccourcit aux heures de pointe, ce qui améliore l’expérience client
- Les erreurs de rendu de monnaie disparaissent sur les paiements dématérialisés
- Le suivi comptable est simplifié puisque chaque transaction est enregistrée électroniquement
Pour les commerces à fort débit (boulangeries, cafés, épiceries), le sans contact réduit le temps moyen de passage en caisse de façon significative. Ce gain de fluidité se traduit parfois par une hausse du nombre de clients servis sur une même plage horaire.
Un point à ne pas négliger : la connectivité du terminal
Un terminal fixe relié en filaire reste le plus fiable. Les modèles portables en Wi-Fi ou 4G offrent de la souplesse (terrasse, marché, livraison), mais dépendent de la qualité du réseau. Avant de choisir, évaluez la couverture réseau de votre point de vente.
Le paiement sans contact s’est installé comme le geste par défaut en caisse. Sa progression repose autant sur la praticité du NFC que sur le recul structurel des espèces et la montée du mobile. Le sujet de vigilance n’est plus la technologie elle-même, mais les tentatives de manipulation qui ciblent les porteurs de carte, quel que soit leur mode de paiement.